
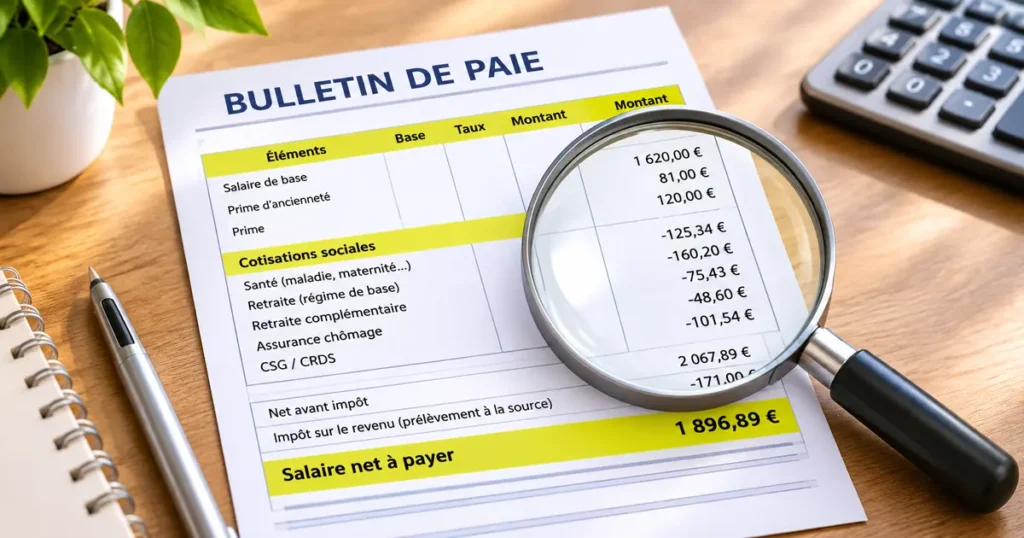
La fiche de paie arrive chaque mois, et la plupart des salariés la rangent sans la lire. Selon une étude du cabinet How Much, 76 % d’entre eux ne la comprennent qu’en partie, voire pas du tout. Cette semaine, nous vous demandions si vous vérifiez la vôtre chaque mois. Quelle que soit votre réponse, les chiffres ci-dessous vous concernent. En effet, ce document prouve votre salaire, vos cotisations retraite et vos droits. Autant savoir le lire.
Fiche de paie : l’état des lieux
L’étude de How Much a interrogé 2 313 salariés. Seuls 24 % déclarent comprendre totalement leur bulletin. Les 76 % restants le comprennent en partie ou pas du tout. Par ailleurs, 51 % ne saisissent pas le passage du brut au net. Empruntis a relayé ces chiffres le 27 mars 2026.
Un autre chiffre circule. Selon le Club Landoy, 13 % des salariés comprennent toutes leurs cotisations. Pourtant, 59 % ignorent à quoi sert la CSG. MoneyVox a rapporté ces résultats le 30 septembre 2025.
Précision méthodologique : How Much est un cabinet de conseil, et la date de son enquête n’est pas indiquée. Pour le Club Landoy, ni l’institut ni l’échantillon ne sont précisés. Lisez ces chiffres comme des ordres de grandeur, pas comme des statistiques officielles.
A : vous la vérifiez chaque mois
24 %
des salariés disent comprendre totalement leur fiche de paie, selon l’étude How Much.
Source : How Much auprès de 2 313 salariés, citée par Empruntis, 27 mars 2026.
Si vous la vérifiez chaque mois, vous avez pris la bonne habitude. Vous faites probablement partie de cette minorité, ou vous vous en approchez. Pourtant, vérifier ne veut pas dire tout relire. Cinq lignes suffisent. D’abord, contrôlez le salaire brut et les heures. Ensuite, repérez le net à payer avant impôt. Puis comparez-le au virement reçu. Enfin, vérifiez les cumuls annuels.
Cette routine prend deux minutes. Elle protège aussi votre dossier. En effet, vous pouvez contester un bulletin pendant 3 ans à compter de sa remise, selon Service-Public.
B : seulement quand ça change
+24 €
net par mois pour un salarié au SMIC à temps plein dès le 1er décembre 2026. Le SMIC augmente de 1,6 %.
Source : annonce gouvernementale du 9 novembre 2026, relayée par L’Étudiant et La finance pour tous.
Vous contrôlez surtout quand quelque chose change. C’est logique, et décembre en offre l’occasion. Le SMIC net passerait d’environ 1 478 euros à 1 502 euros pour un temps plein. Les montants sont des estimations. Un décret doit encore fixer le taux brut exact.
Attention : seuls les salariés payés au SMIC reçoivent cette hausse automatiquement. Selon Selectra, les salariés payés au-dessus n’ont rien d’automatique. Si vous êtes au SMIC, vérifiez donc votre taux horaire sur la paie de décembre. Par ailleurs, une erreur peut survenir sans aucun changement visible. Un contrôle mensuel rapide reste préférable.
C : vous faites confiance
450 €
d’amende maximale par fiche de paie non remise, que l’employeur peut encourir.
Source : Service-Public.fr, fiche « Fiche de paie ».
Faire confiance à son employeur est légitime. Contrôler ne l’empêche pas. Service-Public rappelle vos droits. L’employeur doit conserver un double de chaque bulletin pendant 5 ans. Service-Public mentionne par ailleurs une amende pouvant atteindre 450 euros par bulletin non fourni.
De votre côté, gardez vos bulletins sans limitation de durée. La loi impose d’ailleurs cette mention sur chaque fiche. Enfin, retenez le délai de 3 ans pour contester. Mieux vaut ne pas attendre.
D : la lecture vous échappe
51 %
des salariés ne comprennent pas le passage du brut au net, selon l’étude How Much.
Source : How Much, citée par Empruntis, 27 mars 2026.
Si vous ne savez pas lire votre fiche, vous n’êtes pas seul. Elle est dense, mais sa logique reste simple. Le brut est votre salaire avant prélèvements. Le net est ce qu’il vous reste après les cotisations salariales.
Selon le Club Landoy, 59 % des salariés ignorent à quoi sert la CSG. Pour vous repérer sur le bulletin, cherchez la ligne « Net à payer avant impôt ». La loi impose de l’écrire en caractères au moins 1,5 fois plus grands que les autres lignes. C’est la première ligne à lire.
Que vous la vérifiiez chaque mois ou jamais, la fiche de paie mérite deux minutes. Ces deux minutes protègent votre salaire, vos droits et votre retraite. Ainsi, la prochaine fois, ouvrez-la avant de la ranger.
Et vous, avez-vous déjà repéré une erreur sur votre fiche de paie ? Racontez-nous en commentaire comment vous l’avez corrigée.



![Livret A : jusqu'à 7 050 euros de plus en février, mais seuls 15 % des livrets sont au plafond Épargne | Publié le 12 novembre 2026 22 950 euros. C'est le plafond du Livret A depuis plus de dix ans. Il doit enfin bouger en février 2027. Pourtant, le montant exact n'est pas encore fixé. Et la mesure ne concernera directement qu'une minorité d'épargnants. Ce qui a été annoncé Le Premier ministre Sébastien Lecornu l'a annoncé le 3 novembre 2026, devant l'Assemblée nationale : « Nous allons relever le plafond du livret A. » Selon la presse, il a évoqué une fourchette entre 25 000 et 30 000 euros, pour février 2027. Concrètement, le montant final n'est pas arrêté. Le ministre de l'Économie, Roland Lescure, doit le présenter « dans les semaines qui viendront », selon les propos du Premier ministre rapportés par la presse. Une dernière concertation doit réunir les banques, Bercy et la Caisse des dépôts. Par ailleurs, le plafond actuel est fixé par décret en Conseil d'État, et non par la loi, selon Selectra. Le gouvernement peut donc le modifier par un nouveau décret. Un amendement visant 30 000 euros avait été adopté en commission des finances le 7 octobre. Il est tombé avec le rejet de la première partie du budget, le 4 novembre. Enfin, à ce stade, seul le Livret A est concerné. Le plafond du LDDS reste à 12 000 euros, et celui du LEP à 10 000 euros. Combien vous pourriez placer en plus Le gain de capacité dépend du montant retenu. Avec un plafond à 25 000 euros, chaque livret pourrait recevoir 2 050 euros de plus. À 30 000 euros, l'écart atteindrait 7 050 euros. Pour un couple, chacun détient son propre Livret A et son propre LDDS. Selon le calcul de JeChange, la capacité totale passerait ainsi de 69 900 euros à 74 000 euros, voire 84 000 euros. Ce que ces sommes rapporteraient Le taux du Livret A est de 1,7 % depuis le 1er août 2026. Au taux actuel, 7 050 euros supplémentaires rapporteraient environ 120 euros d'intérêts par an. Pour 2 050 euros, le gain serait d'environ 35 euros. Le taux pourrait toutefois remonter au 1er février 2027. Plusieurs estimations, citées par JeChange, le situent entre 2,4 % et 2,6 %. Avec 2,5 %, les 7 050 euros rapporteraient environ 176 euros par an. Ce taux n'est pas confirmé : la Banque de France le calcule à la mi-janvier. Par ailleurs, ces intérêts restent exonérés d'impôt sur le revenu et de prélèvements sociaux. [INSÉRER GRAPHIQUE 1 ICI : barres, intérêts annuels supplémentaires selon le plafond (25 000 ou 30 000 €) et le taux (1,7 % ou 2,5 %)] Qui est vraiment concerné ? C'est le point que l'annonce laisse dans l'ombre. Selon le rapport 2025 de la Banque de France sur l'épargne réglementée, la France compte 58 millions de Livrets A. Le solde moyen n'est que de 7 554 euros, loin du plafond actuel. Surtout, seuls 15 % des livrets dépassent déjà 22 950 euros, d'après le même rapport. Ces 15 % de comptes concentrent pourtant 50 % de l'encours, contre 47 % en 2024. Au total, le Livret A pèse 449 milliards d'euros. [INSÉRER GRAPHIQUE 2 ICI : comparaison, 15 % des livrets détiennent 50 % de l'encours] Concrètement, le relèvement ne change rien dans l'immédiat pour la grande majorité des épargnants. Leur livret dispose déjà de place sous le plafond actuel. En revanche, pour ceux qui ont atteint le plafond, il ouvre une nouvelle capacité d'épargne défiscalisée. Des écarts marqués selon les territoires Le Livret A reste le placement le plus répandu : 83 % des Français en détiennent un, selon la Banque de France. Pourtant, les montants varient fortement d'un département à l'autre. Selon les données du rapport reprises par Bourse des crédits, le solde moyen dépasse 9 500 euros en Lozère. À l'inverse, il tombe à 4 448 euros en Seine-Saint-Denis. Ainsi, l'effet du relèvement dépendra aussi du lieu de vie et des revenus de chacun. Un détail technique compte aussi. Le plafond limite les versements, pas les intérêts. Un livret peut donc dépasser 22 950 euros grâce aux intérêts capitalisés, comme le rappelle la Banque de France. Ce qu'il faut surveiller d'ici février Trois éléments restent à confirmer. D'abord, le montant exact du nouveau plafond, attendu dans les prochaines semaines. Ensuite, la publication du décret qui le rendra applicable. Enfin, le nouveau taux du Livret A, connu à la mi-janvier. D'ici là, le plafond de 22 950 euros reste en vigueur. Tout versement au-delà reste donc impossible pour le moment. Pour s'y préparer, chacun peut déjà vérifier le solde de son livret et celui de son LDDS. C'est la seule façon de savoir si la mesure le concerne directement. Le relèvement est acté dans son principe, pas encore dans ses chiffres. Reste à savoir si la ligne sera fixée à 25 000 ou à 30 000 euros, et combien d'épargnants iront jusqu'au bout. Votre Livret A est-il déjà plein ? Dites-nous en commentaire ce que vous comptez faire de cette nouvelle marge.](https://www.lebasdelaine.com/wp-content/uploads/2026/11/livret_a_rouge_1200x630-300x158.webp)






